Brasil, Estados Unidos e China: minerais críticos, terras raras e a disputa pelo poder tecnológico mundial
Caderno: Clima, Florestas e Poder
Tema: Geopolítica dos recursos naturais, minerais estratégicos e soberania tecnológica
Abordagem: Análise geopolítica, econômica e documental
Natureza: Investigação analítica
Responsabilidade editorial: AEscolaLegal — IE.Br
Brasil, Estados Unidos e China: minerais críticos, terras raras e a disputa pelo poder tecnológico mundial
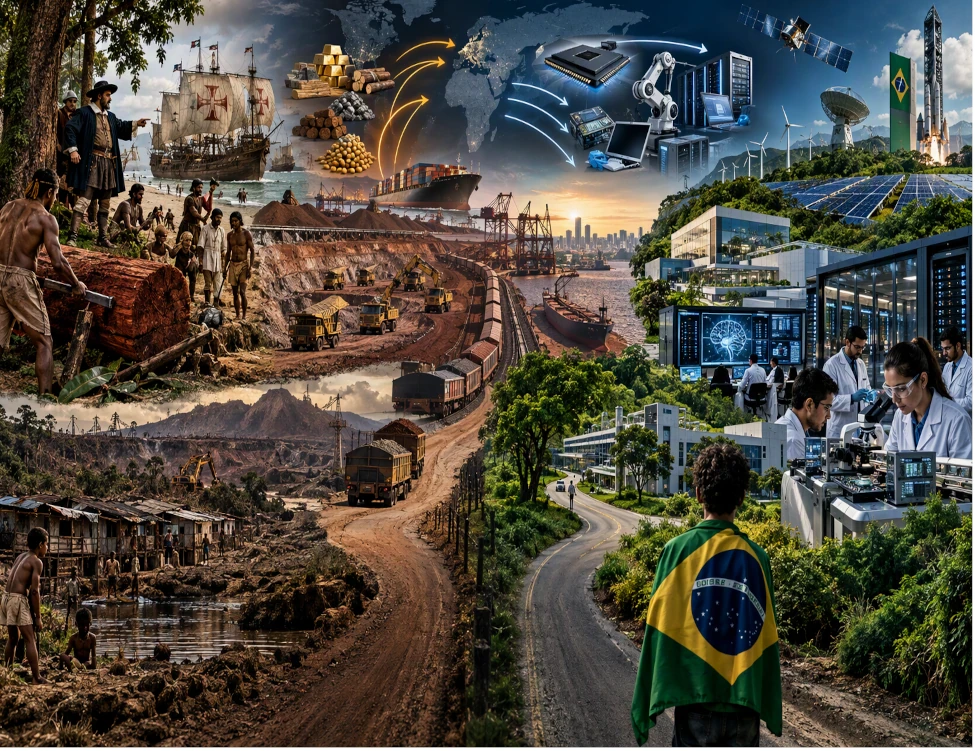
A revolução tecnológica transforma minerais em ativos geopolíticos. Entre a influência norte-americana, a capacidade industrial chinesa e as articulações do BRICS, o Brasil precisa decidir se continuará exportando riquezas naturais ou se construirá uma política de industrialização capaz de ampliar sua soberania econômica.
O novo mapa do poder passa pelo subsolo
Durante boa parte do século XX, petróleo, carvão, aço e controle das rotas comerciais ocuparam posição central nas disputas econômicas e geopolíticas. No século XXI, esses elementos continuam relevantes, mas uma nova categoria de recursos ganhou importância estratégica: os minerais críticos e as terras raras.
A revolução tecnológica modificou o valor econômico de determinados elementos químicos. Lítio, grafita, níquel, cobalto, cobre, manganês e terras raras integram cadeias produtivas essenciais para baterias, veículos elétricos, turbinas eólicas, equipamentos eletrônicos, semicondutores, sistemas de comunicação, inteligência artificial e aplicações militares.
Não se trata apenas de uma mudança na matriz energética. A transformação alcança a indústria, a infraestrutura digital, a defesa, a pesquisa científica e a própria organização do comércio internacional. Quem controla o acesso aos recursos, o processamento dos materiais e a fabricação dos componentes estratégicos conquista vantagens econômicas e políticas.
A Agência Internacional de Energia (IEA), em seu relatório Global Critical Minerals Outlook 2026, demonstra que a concentração da produção e, sobretudo, do refino continua elevada. Em 2025, os três principais países responsáveis pelo processamento de minerais críticos concentraram, em média, cerca de 72% da produção refinada dos materiais analisados, excluídas as terras raras. A China ocupa posição dominante em diversas dessas cadeias.
O relatório também registra que as restrições comerciais e os controles de exportação passaram a produzir efeitos concretos. Em abril de 2025, Pequim estabeleceu controles sobre sete elementos de terras raras pesadas e produtos relacionados. As medidas afetaram fabricantes de automóveis e outros setores industriais fora da China. O fato obrigou algumas empresas a reduzir a produção ou interromper temporariamente determinadas linhas.
Em outubro daquele ano, novas restrições ampliaram o alcance das medidas chinesas. Embora parte delas tenha sido suspensa por um ano, a vulnerabilidade permanece. A IEA estima que, em uma aplicação integral das restrições consideradas, até US$ 6,5 trilhões anuais de produção industrial fora da China poderiam ficar expostos aos riscos de interrupção no fornecimento de terras raras.
O dado revela a dimensão da disputa: volumes relativamente pequenos de determinados minerais podem sustentar cadeias industriais gigantescas.
Estados Unidos e China: duas potências numa disputa de longo alcance
A competição entre Estados Unidos e China não se limita às tarifas comerciais, aos investimentos ou à influência diplomática. Ela envolve o controle de tecnologias, infraestrutura, matérias-primas, patentes, padrões industriais, sistemas financeiros e rotas de abastecimento.
Os Estados Unidos procuram reduzir sua dependência de fornecedores concentrados, especialmente em materiais empregados na indústria de defesa, semicondutores, baterias e equipamentos de alta tecnologia. Para isso, mobilizam incentivos fiscais, financiamento público, acordos internacionais e políticas de estímulo à produção doméstica.
A China, por sua vez, consolidou ao longo de décadas uma estrutura industrial que articula mineração, processamento químico, refino, produção de materiais e fabricação de componentes. Sua vantagem não está apenas nas reservas minerais, mas na capacidade de transformar esses recursos em produtos industriais em grande escala.
No caso das terras raras, a diferença entre extração e domínio tecnológico fica evidente. Segundo a IEA, em 2024 a China respondeu por aproximadamente 60% da produção mundial de terras raras utilizadas na fabricação de ímãs, 91% do refino desses materiais e 94% da produção de ímãs permanentes sinterizados.
Esses ímãs são componentes fundamentais para motores elétricos, turbinas eólicas, equipamentos industriais, sistemas de defesa e diferentes aplicações tecnológicas.
O que gira em torno do núcleo
A disputa, portanto, não acontece apenas nas minas. O centro de gravidade está nas etapas intermediárias e finais da cadeia produtiva. Uma economia pode possuir reservas minerais expressivas e continuar dependente de outros países para transformar seus próprios recursos em componentes industriais.
A experiência chinesa demonstra que a industrialização exige continuidade, escala, domínio tecnológico, financiamento, infraestrutura e coordenação entre políticas públicas e empresas. Os Estados Unidos procuram responder a essa vantagem por meio de incentivos, alianças e investimentos voltados à reconstrução de cadeias produtivas consideradas estratégicas, por bem ou por mal. Seu poder de negociação também usa recursos bélicos e intervenções, cruas ou low fair.
Entretanto, nenhuma das duas potências atua exclusivamente por razões comerciais. A segurança econômica, a capacidade militar, a liderança tecnológica e a influência internacional integram o mesmo tabuleiro.
O Brasil: uma potência mineral diante de uma escolha histórica
É nesse cenário que o Brasil precisa compreender a dimensão de seus recursos naturais. O país possui reservas expressivas de terras raras, grafite, nióbio, lítio, níquel, manganês, cobre e outros minerais associados à transição energética e à indústria de alta tecnologia.
Segundo o Sumário Mineral Brasileiro 2025, da Agência Nacional de Mineração, as reservas brasileiras de terras raras alcançavam aproximadamente 11,4 milhões de toneladas, equivalentes a 13,9% do total mundial estimado naquela publicação.
No caso da grafite, o Ipea identificou reservas brasileiras de aproximadamente 74 milhões de toneladas em estudo divulgado em dezembro de 2025. O país também apresenta potencial relevante em lítio, níquel e outros recursos utilizados na fabricação de baterias e componentes industriais.
Entretanto, a dimensão das reservas não corresponde à capacidade industrial instalada.
A ANM informou que o Brasil produziu 326 toneladas de concentrado de óxidos de terras raras em 2025. No mesmo período, exportou US$ 14,9 milhões em concentrados e importou US$ 30,6 milhões em produtos da indústria de transformação mineral, incluindo óxidos e ímãs.
A comparação exige atenção: o país possui recursos geológicos relevantes, mas ainda não desenvolveu uma estrutura produtiva proporcional à sua posição potencial nesse mercado.
O problema não se resolve apenas com novas concessões de lavra. O Brasil precisa desenvolver processos de separação e purificação, plantas de refino, produção de ligas, materiais especiais, ímãs permanentes, componentes eletrônicos e tecnologias associadas às novas matrizes energéticas.
Essa mudança exige investimentos em pesquisa, formação profissional, infraestrutura, energia, logística e financiamento de longo prazo.
A questão é essencialmente política e econômica: o Brasil pretende participar da construção das novas tecnologias ou permanecerá na posição de fornecedor de materiais utilizados por indústrias instaladas em outros países?
BRICS: cooperação econômica e busca por maior autonomia
O BRICS ganhou importância nesse debate porque reúne economias com grande dimensão territorial, população, capacidade produtiva, recursos naturais e interesses comuns na reforma da governança internacional.
O agrupamento não constitui uma aliança militar nem um bloco econômico integrado nos moldes da União Europeia. Seus integrantes mantêm diferenças políticas, econômicas e diplomáticas consideráveis. Ainda assim, compartilham o interesse em ampliar sua participação nas decisões internacionais e diversificar os instrumentos de financiamento e comércio.
A agenda financeira do BRICS inclui o uso de moedas nacionais em transações comerciais, o desenvolvimento de sistemas de pagamentos transfronteiriços e o fortalecimento do Novo Banco de Desenvolvimento (NDB), conhecido como Banco dos BRICS.
A Declaração de Líderes do Rio de Janeiro, de julho de 2025, saudou o relatório técnico sobre sistemas de pagamentos transfronteiriços do agrupamento e incentivou a continuidade das discussões sobre infraestrutura financeira, liquidação e custódia.
Os ministros das Relações Exteriores também reconheceram, em abril de 2025, a importância da cooperação internacional em minerais críticos, com ênfase na industrialização, na transferência de tecnologia e em práticas sustentáveis. O documento destacou o papel do NDB no financiamento de infraestrutura e desenvolvimento.
Distinção estratética
É importante distinguir as iniciativas concretas das expectativas políticas. O BRICS não instituiu uma moeda comum. As discussões concentram-se em mecanismos de pagamento, utilização de moedas nacionais, financiamento e maior autonomia nas transações entre seus integrantes.
Essas iniciativas podem reduzir custos, diversificar canais comerciais e diminuir a exposição de determinados países às oscilações cambiais e às restrições financeiras externas. Contudo, não representam, por si mesmas, uma substituição do sistema monetário internacional vigente.
O desafio está em transformar a cooperação diplomática em projetos produtivos, tecnológicos e financeiros capazes de gerar resultados concretos.
Para o Brasil, essa agenda oferece uma possibilidade importante: negociar sua posição mineral e industrial em diferentes mercados, ampliar parcerias científicas e atrair investimentos sem estabelecer dependência exclusiva de uma única potência.
Bretton Woods, dólar e a arquitetura financeira internacional
A disputa por recursos naturais também precisa ser compreendida dentro da estrutura monetária e financeira que se consolidou depois da Segunda Guerra Mundial.
Em julho de 1944, representantes de 44 países reuniram-se em Bretton Woods, nos Estados Unidos, para organizar uma nova arquitetura financeira internacional. O sistema estabeleceu taxas de câmbio fixas, embora ajustáveis, e colocou o dólar no centro das relações monetárias. A moeda norte-americana mantinha conversibilidade oficial em ouro à taxa de US$ 35 por onça-troy para autoridades monetárias estrangeiras.
Esse arranjo fortaleceu a posição internacional dos Estados Unidos e acompanhou sua expansão econômica, financeira, diplomática, militar e cultural no pós-guerra.
Em 15 de agosto de 1971, o presidente Richard Nixon suspendeu a conversibilidade do dólar em ouro. A medida acelerou o desmonte do sistema de Bretton Woods e abriu caminho para a consolidação das taxas de câmbio flutuantes.
O dólar, entretanto, não perdeu sua centralidade. Sua posição passou a depender menos da conversibilidade em ouro e mais de um conjunto de fatores: dimensão da economia norte-americana, profundidade dos mercados financeiros, liquidez dos títulos públicos, confiança institucional, redes bancárias internacionais, utilização comercial e efeitos de rede. Dentre estes ingerência em países que não se submetiam cegamente às suas diretrizes.
Chutando a bola pra cima
O Federal Reserve, em seu estudo The International Role of the U.S. Dollar — 2025 Edition, estimou que o dólar representava 58% das reservas internacionais declaradas em 2024. O euro aparecia com aproximadamente 20%, enquanto o renminbi chinês respondia por cerca de 2%.
Os dados mais recentes do FMI, relativos ao primeiro trimestre de 2026, indicaram participação de 57,13% do dólar nas reservas cambiais internacionais declaradas. A moeda norte-americana continua, portanto, em posição predominante, mesmo sem lastro e com uma dívida que ultrapassa os 40 trilhões de dólares.
Essa centralidade proporciona aos Estados Unidos vantagens econômicas e geopolíticas. A utilização internacional do dólar facilita o financiamento, amplia a influência das instituições financeiras norte-americanas e permite que Washington exerça pressão por meio de sanções e restrições ao acesso a determinados circuitos financeiros. Chamemos de tirania financeira.
Isso não significa que o dólar seja sustentado exclusivamente pelo poder militar ou pela influência cultural dos Estados Unidos. Sua posição resulta também da escala dos mercados, da liquidez dos ativos, da infraestrutura financeira e da confiança acumulada ao longo de décadas. Atualmente, porém, esta confiança sofre de um declínio vertiginoso.
Há espaço para todos?
A China procura ampliar a utilização internacional de sua moeda, desenvolver sistemas próprios de pagamentos, estabelecer acordos bilaterais e fortalecer instituições multilaterais. O Novo Banco de Desenvolvimento representa uma dessas iniciativas, embora não substitua o Fundo Monetário Internacional ou o Banco Mundial.
O movimento não anuncia o desaparecimento do dólar. Revela, antes, uma tentativa de diversificar instrumentos financeiros e ampliar a autonomia de países que desejam reduzir sua exposição a um sistema excessivamente concentrado.
Minerais, indústria e moeda: a mesma disputa por autonomia
À primeira vista, a mineração e a arquitetura financeira internacional parecem assuntos distintos. Na realidade, integram a mesma discussão sobre poder econômico.
Um país que exporta minerais sem dominar seu processamento depende de compradores e transformadores externos. Se também depende de financiamento, equipamentos, patentes e sistemas de pagamentos controlados por outras economias, sua margem de negociação diminui.
A industrialização altera essa relação. Lição básica não é caminho suave
Quando uma economia desenvolve capacidade de transformar matérias-primas em produtos de maior valor, amplia sua participação nas cadeias internacionais, diversifica suas fontes de receita e fortalece sua posição comercial. Se também desenvolve instrumentos financeiros, instituições de pesquisa e infraestrutura tecnológica, aumenta sua capacidade de negociar investimentos e parcerias.
É nesse sentido que a política mineral brasileira precisa dialogar com a política industrial, a ciência, a educação e a estratégia de inserção internacional.
A Lei nº 15.506, de 16 de setembro de 2026, instituiu a Política Nacional de Minerais Críticos e Estratégicos (PNMCE) e criou o Conselho Nacional para Industrialização de Minerais Críticos e Estratégicos (CIMCE).
A norma estabelece instrumentos para estimular pesquisa, lavra, beneficiamento, transformação mineral e mineração urbana. Também cria o Fundo Garantidor da Atividade Mineral, com possibilidade de aporte de até R$ 2 bilhões da União, e prevê créditos fiscais de até R$ 1 bilhão por ano, entre 2030 e 2034, para atividades elegíveis de beneficiamento, transformação e recuperação de minerais.
Em 5 de novembro de 2026, o governo federal aprovou a primeira lista brasileira de 27 minerais críticos e estratégicos, distribuídos em três classes de prioridade. Terras raras, grafite, lítio, níquel, cobalto, cobre, manganês, silício e urânio integram a classe de prioridade alta.
A classificação considera riscos geopolíticos, concentração geográfica da produção, possibilidade de substituição, posição brasileira nas cadeias produtivas e vulnerabilidade do abastecimento.
A legislação representa uma oportunidade institucional para aproximar mineração e industrialização. Entretanto, seus resultados dependerão da execução. O país precisará desenvolver plantas de processamento, centros de pesquisa, fornecedores nacionais, formação profissional e mecanismos de fiscalização.
Também deverá estabelecer contrapartidas claras para os incentivos públicos, de modo que o apoio estatal resulte em investimentos produtivos, inovação, empregos qualificados e benefícios sociais mensuráveis.
Reindustrializar não significa fechar a economia ou rejeitar o capital estrangeiro. Significa criar condições para que o investimento realizado no país amplie sua capacidade científica, tecnológica e produtiva.
A oportunidade brasileira e os riscos de uma nova dependência
O Brasil precisa evitar dois extremos. O primeiro seria tratar os minerais críticos apenas como mercadorias destinadas à exportação, repetindo um modelo no qual a extração acontece em território nacional, enquanto o processamento e as etapas de maior valor permanecem no exterior.
O segundo seria imaginar que a simples posse das reservas garante soberania ou que a industrialização pode ocorrer sem capital, tecnologia, parcerias internacionais e planejamento.
A experiência demonstra que a cadeia mineral exige investimentos elevados, conhecimento especializado, infraestrutura energética, segurança jurídica e mercados consumidores. O país precisará combinar capacidade nacional e cooperação internacional, preservando condições de negociação que atendam ao interesse público.
Também deverá enfrentar os custos ambientais e territoriais da mineração. A expansão da atividade pode pressionar recursos hídricos, ecossistemas, comunidades tradicionais e infraestrutura local. A política mineral precisa incorporar licenciamento, fiscalização, rastreabilidade, recuperação de áreas degradadas e participação social.
Não basta substituir a dependência tecnológica por dependência financeira ou ambiental. A soberania precisa considerar a qualidade do desenvolvimento e a distribuição de seus resultados.
O Brasil dispõe de uma oportunidade para construir relações com Estados Unidos, China, União Europeia, Japão, Coreia do Sul e países do BRICS sem transformar sua política externa em alinhamento automático. A diversificação de parceiros pode ampliar o poder de negociação, desde que o país saiba quais tecnologias pretende desenvolver, quais investimentos deseja atrair e quais compromissos exigirá de seus parceiros.
O desafio consiste em transformar vantagens geológicas em capacidades industriais permanentes.
Quem ficará com a riqueza produzida? Um adendo para pensar – e agir…
A discussão não pode terminar no volume de minério extraído, no valor das exportações ou no lucro das empresas. Uma política de desenvolvimento precisa demonstrar o que devolve à sociedade.
Quanto da riqueza gerada pela exploração dos minerais críticos e das terras raras será efetivamente convertido em educação, da alfabetização à pesquisa científica? Este montante poderá fortalecer os serviços de atendimento à saúde pública, a prevenção e a infraestrutura de atendimento? Quanto financiará a formação profissional, a criação de empregos qualificados e bem remunerados, a segurança pública, o saneamento e os serviços sociais?
A experiência do pré-sal recomenda atenção. O país anunciou a possibilidade de transformar a riqueza petrolífera em financiamento de longo prazo para educação, saúde e desenvolvimento. Entretanto, problemas de regulamentação, governança, execução orçamentária e mudanças nas decisões políticas,como muito lobby e pressão de multinacionais, limitaram parte das expectativas iniciais.
A nova política mineral precisa evitar que a distância entre promessa e resultado se repita. Isso exige transparência sobre receitas, incentivos, investimentos, contrapartidas e resultados. Exige também mecanismos de avaliação pública capazes de acompanhar o destino dos recursos e medir seus efeitos sobre a população.
Aprenderemos finalmente (?)
A riqueza mineral não pertence apenas ao momento da extração. Seus benefícios precisam alcançar as gerações seguintes. A pergunta a ser feita esconde uma simplicidade, embora sua resposta exija planejamento e compromisso político:
Se o Brasil possui recursos minerais capazes de alimentar a revolução tecnológica do século XXI, quanto dessa riqueza será efetivamente convertido em educação, ciência, saúde, trabalho qualificado, segurança e desenvolvimento social?
Ou o país repetirá a trajetória de outras riquezas naturais: exportará o recurso, importará a tecnologia, concentrará os ganhos, nas mãos de elites corruptas e deixará para a população apenas a promessa de um futuro que nunca chega?
O Brasil não precisa escolher entre Estados Unidos, China ou BRICS (o melhor caminho) como se sua soberania dependesse de uma fidelidade exclusiva. Precisa construir uma estratégia própria, capaz de negociar com todos, desenvolver sua indústria e defender seus interesses.
O subsolo oferece recursos. A conjuntura internacional abre oportunidades. A legislação cria instrumentos. Mas o futuro não será determinado pela quantidade de minerais que o país possui.
Será determinado pela capacidade de transformá-los em conhecimento, tecnologia, produção industrial e melhoria concreta das condições de vida.
A riqueza está sob nossos pés. A decisão sobre o que fazer com ela precisa estar nas mãos da sociedade brasileira.
Referências documentais e técnicas
1. Agência Internacional de Energia (IEA). Global Critical Minerals Outlook 2026. Dados sobre concentração produtiva, refino, restrições comerciais, investimentos e riscos geopolíticos. IEA+1
2. Agência Internacional de Energia (IEA). Rare Earth Elements. Cadeia produtiva das terras raras, participação chinesa no refino e na fabricação de ímãs permanentes. IEA
3. Agência Nacional de Mineração (ANM). Sumário Mineral Brasileiro 2025. Reservas minerais brasileiras e mundiais.
4. Instituto de Pesquisa Econômica Aplicada (Ipea). Estudo sobre reservas, produção e oportunidades brasileiras em minerais estratégicos, dezembro de 2025.
5. Lei nº 15.506, de 16 de setembro de 2026. Institui a Política Nacional de Minerais Críticos e Estratégicos e o Conselho Nacional para Industrialização. www2.camara.leg.br+1
6. Casa Civil da Presidência da República. Aprovação da lista brasileira de 27 minerais críticos e estratégicos, 5 de novembro de 2026. Casa Civil
7. BRICS. Declaração de Líderes do Rio de Janeiro, julho de 2025. Sistemas de pagamentos, moedas nacionais, cooperação financeira e resiliência das cadeias de suprimento. brics.br
8. BRICS. Declaração da Presidência da Reunião de Ministros das Relações Exteriores, abril de 2025. Cooperação em minerais críticos, industrialização, transferência de tecnologia e financiamento pelo NDB. brics.br
9. Federal Reserve. The International Role of the U.S. Dollar — 2025 Edition. Participação do dólar nas reservas internacionais e fatores de sustentação de sua centralidade. 2025 Edition
10. Fundo Monetário Internacional (FMI). Currency Composition of Official Foreign Exchange Reserves — COFER, primeiro trimestre de 2026. Participação das moedas nas reservas cambiais mundiais. data.imf.org
11. Luiz Gonzaga Belluzzo. Estudo sobre Bretton Woods, moeda e sistema financeiro internacional, Instituto de Economia da Unicamp. Consultar o documento.
Nota de edição: o artigo diferencia a posição do Brasil como detentor de reservas minerais da sua participação efetiva na produção e no processamento. Também distingue as iniciativas financeiras do BRICS de uma hipotética moeda comum, que ainda não foi instituída. A Lei nº 15.506/2026 e a lista aprovada em novembro de 2026 entram como fatos recentes, mas seus instrumentos ainda precisam ser avaliados pela execução e pelos resultados.
IE.Br — Inteligência Educacional Brasileira
© 2026 IE.Br — AEscolaLegal, Revista dedicada à construção da Inteligência Educacional Brasileira.
https://aescolalegal.com.br